Domain betonboden24.de kaufen?
Wir ziehen mit dem Projekt
betonboden24.de um.
Sind Sie am Kauf der Domain
betonboden24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betonboden24.de kaufen?
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **

Ähnliche Suchbegriffe für Versicherungssumme
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
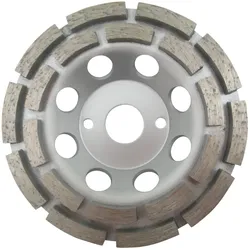
Diamantschleiftopf Ø180mm, doppelreihig, BETON, ESTRICH, MAUERWERKDas Schleifen von Beton, Estrich, Mauerwerk, Treppenstufen, Terrassenböden, Naturstein sowie weiteren hartnäckigen Untergründen bildet den optimalen und universalen Einsatzbereich für diesen Schleifteller. Die einzelnen Segmente sind doppelreihig aufgebracht und mit industriell gefertigten Diamanten besetzt und erreichen durch das spezielle Herstellungsverfahren somit perfekte Schleifergebnisse.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Felix: Beton & Nicht BetonBeton & Nicht Beton , Ob in der Bauindustrie oder auf Klimakonferenzen: Die Debatte um die Nachhaltigkeit des Materials Beton wird hitzig geführt. Felix Sommer gehört mit seinem in Berlin gegründeten Unternehmen SB5ÜNF nach über 1600 abgeschlossenen Baustellen zu den bekanntesten Spezialist*innen für Betonkosmetik, Betoninstandsetzung und Betonsanierung in Deutschland. In kurzweiligen Erzählungen über spektakuläre Bauprojekte gibt er Einblick in die Perfektionierung eines Handwerks und die Zusammenarbeit zwischen den am Bau Beteiligten. Damit bereichert er die Diskussion über einen der prägendsten Baustoffe der Moderne um eine außergewöhnliche Perspektive. Auch als Sonderedition erhältlich - gebunden in Beton: 978-3-98612-086-3 Unkonventioneller Zugang zur aktuellen Debatte um Nachhaltigkeit und Ästhetik von Beton Fachwissen eines Experten für Betonkosmetik, Betoninstandsetzung und Betonsanierung, unterhaltsam erzählt Mit unveröffentlichten Fotografien bekannter Bauten: vom Haus am Schedlberg (Peter Haimerl) über das Berliner Futurium (Richter Musikowski) bis hin zur Neuen Nationalgalerie (Mies van der Rohe) Ausgewählt für die Shortlist Schönste Deutsche Bücher 2024 (Stiftung Buchkunst) , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Sommer, Felix, Seitenzahl/Blattzahl: 240, Abbildungen: 140 farbige und s/w Abbildungen, Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Architektur; Beton; Betonkosmetik; Betonsanierung; Deutschlandhaus; Futurium; Handwerk; Haus am Schedlberg; Marie-Elisabeth-Lüders-Haus; Marte.Marte; Materialität; Mies van der Rohe; Nachhaltigkeit; Neue Nationalgalerie; Peter Haimerl; Richter und Musikowski; Sanierung; Schinkelplatz; Schönste Deutsche Bücher 2024; Sichtbeton; Stephan Braunfels; Stiftung Buchkunst; The Best German Book Design 2024; aesthetics; architecture; concrete; craft; materiality; refurbishment; restoration; retouching; staab architekten; sustainability; Ästhetik, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 263, Breite: 175, Höhe: 27, Gewicht: 672, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
Top-Angebote
Produkte zum Begriff Versicherungssumme:
-
Brandstiftung zur Erlangung der Versicherungssumme: Ist der Betrug zu Lasten des Feuerversicherers eine zu ermöglichende Tat im Sinne des § 306b IIBrandstiftung Zur Erlangung Der Versicherungssumme: Ist Der Betrug Zu Lasten Des Feuerversicherers Eine Zu Ermöglichende Tat Im Sinne Des § 306b Ii Nr. 2 Stgb?, Taschenbuch Von Johannes Dellit, Grin, 978-3-640-94272-5, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diamantschleiftopf für Estrich, Beton und KleberresteDiamantschleiftopf Ø 125 mm für Estrich, Beton und Kleberreste (Art. 70600) Der Einstiegstopf für den häufigsten Fall: Estrich, Beton oder Kleberreste abschleifen. Er ist doppelt belegt – also mit zwei Segmentreihen – und hat eine Aufbauhöhe, die zu Winkelschleifern und Betonschleifern von Bosch und Eibenstock passt. Das ist bei Töpfen mit Absaughaube der Punkt, an dem es sonst klemmt. Ø 125 mm Durchmesser doppelt belegt passend Aufbau-Höhe Für welches Material dieser Topf gemacht ist Estrich, Beton, Fliesenkleberreste, Epoxidharzbeschichtungen und Sichtbeton – also abrasive, mineralische Materialien. Für Feinsteinzeug und Keramikfliesen ist er die falsche Wahl: Dort verglast eine harte Bindung, statt abzutragen. Dafür führen wir eigene Töpfe der Reihe Hard Ceramics. Warum die Aufbauhöhe eine echte Angabe ist Sobald Sie mit einer Absaughaube arbeiten – und beim Betonschleifen sollten Sie das immer – ist die Bauhöhe des Topfes kein Nebenmaß mehr. Die Haube hat einen festen Abstand zur Fläche, und der Topf muss in diesen Raum passen: Ist er zu hoch, schließt die Haube nicht mehr und der Staub geht am Sauger vorbei. Ist er zu flach, schleift die Bürste der Haube auf der Fläche. Der Hersteller nennt die Aufbauhöhe deshalb ausdrücklich als auf Bosch- und Eibenstock-Maschinen abgestimmt. Was doppelt belegt bedeutet Zwei Segmentreihen Mehr Diamantfläche greift pro Umdrehung – das bedeutet mehr Abtrag und einen ruhigeren Lauf. Gleichmäßigeres Schliffbild Mehr Eingriffe pro Umdrehung heißt weniger Rattermuster in der Fläche. Weniger Kippeln Die breitere Auflage macht den Topf stabiler auf unebenem Untergrund. Mehr Verschleißreserve Doppelt belegt heißt bei gleicher Segmenthöhe mehr Diamantvolumen im Werkzeug. Segmentform: was die Bauform über den Einsatz verrät Blocksegmente Massive, geschlossene Blöcke. Maximaler Abtrag und höchste Standfestigkeit in stark abrasiven Materialien – dafür gröber im Schliffbild. Turbo-Segmente, gezahnt Profilierte Segmente. Schneller und kühler als Blöcke, weil die Zahnung Material und Wärme abführt. Doppelt segmentiert / doppelt belegt Zwei Segmentreihen. Mehr Diamant im Eingriff je Umdrehung – gleichmäßigerer Lauf und mehr Abtrag pro Durchgang. Wabenform Viele kleine Kontaktflächen statt weniger großer. Läuft ruhiger, kühler und hinterlässt ein feineres Schliffbild – die Bauform für Keramik und Feinsteinzeug. Segmenthöhe ist die Verschleißreserve – und der eigentliche Preisvergleich Ein Schleiftopf ist verbraucht, wenn die Diamantsegmente abgetragen sind. Die Segmenthöhe sagt Ihnen also, wie viel Werkzeug Sie tatsächlich kaufen. Zwei Töpfe mit gleichem Durchmesser und gleichem Preis können sich in der nutzbaren Standzeit deutlich unterscheiden: Segmenthöhe – wie tief der Verschleiß gehen kann, bis der Stahlkern erreicht ist. Segmentanzahl – wie viel Diamantfläche gleichzeitig im Eingriff ist. Mehr Segmente heißt ruhigerer Lauf und mehr Abtrag pro Umdrehung. Bindungshärte – ob die Höhe im richtigen Material auch genutzt wird. Der falsche Topf verglast, bevor die Segmente abgetragen sind. Rechnen Sie deshalb nicht in Euro pro Topf, sondern in Euro pro Quadratmeter. Ein Topf mit 7 mm Segmenthöhe und 18 Segmenten hat rund ein Fünftel mehr Diamantvolumen als einer mit 6 mm und 16 Segmenten – bei gleichem Durchmesser. Wofür man ihn braucht Kleberreste nach dem Ausbau Der Standardfall: alter, ausgehärteter Fliesenkleber muss weg, bevor neu verlegt wird. Estrich egalisieren Höhenversätze und Unebenheiten vor dem Verlegen. Beton bearbeiten Schalungsgrate, Nasen, Verschmutzungen. Große Flächen mit Staffelpreis Ab 2, 4, 7 und 11 Stück wird er günstiger – bei Flächenarbeiten ist das realistische Kalkulation. Ein Hinweis zu Kleberresten: Ausgehärteter, zementärer Fliesenkleber lässt sich gut abschleifen. Frischer oder elastischer Kleber und weiche Dispersionsklebstoffe schmieren dagegen zu – sie setzen die Segmente zwischen den Diamanten fest, und der Topf trägt nichts mehr ab. Lassen Sie Kleber vollständig aushärten, bevor Sie ihn schleifen. Die Drehzahlgrenze hängt am Durchmesser – und wird oft übersehen Bei Schleiftöpfen ist die zulässige Drehzahl keine Empfehlung, sondern eine Festigkeitsgrenze. Sie ergibt sich aus der Umfangsgeschwindigkeit: DiSTAR gibt für den RAPTOR Ø 125 mm max. 12.200 U/min und für Ø 180 mm max. 8.500 U/min an – beides entspricht rund 80 m/s. Das ist die übliche Grenze für segmentierte Diamantwerkzeuge dieser Bauart. Daraus lässt sich für jeden Durchmesser ableiten, was er verträgt: Ø 100 mm rund 15.300 U/min Ø 125 mm rund 12.200 U/min – von DiSTAR so angegeben Ø 130 mm rund 11.800 U/min Ø 175 mm rund 8.700 U/min Ø 180 mm rund 8.500 U/min – von DiSTAR so angegeben Große Töpfe gehören nicht auf einen 125er Winkelschleifer Ein 125-mm-Winkelschleifer läuft im Leerlauf mit etwa 11.000 U/min. Für einen Ø-125-mm-Topf ist das in Ordnung. Ein Ø-175-mm-Topf würde damit auf rund 100 m/s gebracht – also e34,95 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Diamantschleiftopf Ø180mm, doppelreihig, BETON, ESTRICH, MAUERWERKDas Schleifen von Beton, Estrich, Mauerwerk, Treppenstufen, Terrassenböden, Naturstein sowie weiteren hartnäckigen Untergründen bildet den optimalen und universalen Einsatzbereich für diesen Schleifteller. Die einzelnen Segmente sind doppelreihig aufgebracht und mit industriell gefertigten Diamanten besetzt und erreichen durch das spezielle Herstellungsverfahren somit perfekte Schleifergebnisse.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sommer, Felix: Beton & Nicht BetonBeton & Nicht Beton , Ob in der Bauindustrie oder auf Klimakonferenzen: Die Debatte um die Nachhaltigkeit des Materials Beton wird hitzig geführt. Felix Sommer gehört mit seinem in Berlin gegründeten Unternehmen SB5ÜNF nach über 1600 abgeschlossenen Baustellen zu den bekanntesten Spezialist*innen für Betonkosmetik, Betoninstandsetzung und Betonsanierung in Deutschland. In kurzweiligen Erzählungen über spektakuläre Bauprojekte gibt er Einblick in die Perfektionierung eines Handwerks und die Zusammenarbeit zwischen den am Bau Beteiligten. Damit bereichert er die Diskussion über einen der prägendsten Baustoffe der Moderne um eine außergewöhnliche Perspektive. Auch als Sonderedition erhältlich - gebunden in Beton: 978-3-98612-086-3 Unkonventioneller Zugang zur aktuellen Debatte um Nachhaltigkeit und Ästhetik von Beton Fachwissen eines Experten für Betonkosmetik, Betoninstandsetzung und Betonsanierung, unterhaltsam erzählt Mit unveröffentlichten Fotografien bekannter Bauten: vom Haus am Schedlberg (Peter Haimerl) über das Berliner Futurium (Richter Musikowski) bis hin zur Neuen Nationalgalerie (Mies van der Rohe) Ausgewählt für die Shortlist Schönste Deutsche Bücher 2024 (Stiftung Buchkunst) , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Autoren: Sommer, Felix, Seitenzahl/Blattzahl: 240, Abbildungen: 140 farbige und s/w Abbildungen, Themenüberschrift: ARCHITECTURE / Methods & Materials, Keyword: Architektur; Beton; Betonkosmetik; Betonsanierung; Deutschlandhaus; Futurium; Handwerk; Haus am Schedlberg; Marie-Elisabeth-Lüders-Haus; Marte.Marte; Materialität; Mies van der Rohe; Nachhaltigkeit; Neue Nationalgalerie; Peter Haimerl; Richter und Musikowski; Sanierung; Schinkelplatz; Schönste Deutsche Bücher 2024; Sichtbeton; Stephan Braunfels; Stiftung Buchkunst; The Best German Book Design 2024; aesthetics; architecture; concrete; craft; materiality; refurbishment; restoration; retouching; staab architekten; sustainability; Ästhetik, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 263, Breite: 175, Höhe: 27, Gewicht: 672, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Versicherungssumme 1914?
Die Versicherungssumme 1914 bezieht sich auf den Wert, den eine Versicherungspolice im Jahr 1914 abdeckt. Diese Summe wurde oft als Basis für die Berechnung von Entschädigungen im Falle eines Schadens verwendet. Da sich die Werte und Kosten im Laufe der Zeit verändert haben, kann die Versicherungssumme von 1914 heute stark von den aktuellen Werten abweichen. Es ist wichtig, die Versicherungssumme regelmäßig anzupassen, um sicherzustellen, dass man ausreichend abgesichert ist. In der heutigen Zeit wird die Versicherungssumme oft anhand aktueller Marktwerte und Inflationsraten berechnet. **
-
Was ist Prämienfreie Versicherungssumme?
Was ist Prämienfreie Versicherungssumme? Die prämienfreie Versicherungssumme bezieht sich auf den Betrag, den eine Versicherungsgesellschaft im Falle des Todes des Versicherten an die Begünstigten auszahlt, ohne dass weitere Prämien gezahlt werden müssen. Dieser Betrag wird normalerweise bei Vertragsabschluss festgelegt und bleibt während der Laufzeit der Police konstant. Die prämienfreie Versicherungssumme kann eine wichtige finanzielle Absicherung für die Hinterbliebenen darstellen und wird oft als Teil einer Lebensversicherungspolice angeboten. Es ist wichtig, die Bedingungen und Einschränkungen der prämienfreien Versicherungssumme zu verstehen, um sicherzustellen, dass die Begünstigten im Ernstfall den vollen Betrag erhalten. **
-
Was bedeutet beitragsfreie Versicherungssumme Lebensversicherung?
Die beitragsfreie Versicherungssumme bei einer Lebensversicherung bezieht sich auf den Betrag, den der Versicherungsnehmer nach Beendigung der Beitragszahlung weiterhin versichert hat, ohne weitere Beiträge zahlen zu müssen. Dies bedeutet, dass die Versicherungsleistung weiterhin besteht, auch wenn keine Beiträge mehr gezahlt werden. Die Höhe der beitragsfreien Versicherungssumme hängt von verschiedenen Faktoren wie der Vertragslaufzeit, den bereits gezahlten Beiträgen und den vereinbarten Leistungen ab. Es ist wichtig zu beachten, dass die beitragsfreie Versicherungssumme in der Regel niedriger ist als die ursprünglich vereinbarte Versicherungssumme. **
-
Was bedeutet Versicherungssumme Wert 1914?
Die Versicherungssumme Wert 1914 bezieht sich auf den Wert einer Versicherungssumme, der auf das Preisniveau von 1914 angepasst wurde. Dieser Wert wird oft verwendet, um die Versicherungssumme für Gebäude oder Vermögenswerte zu bestimmen, die bereits vor langer Zeit erworben wurden. Durch die Anpassung an das Preisniveau von 1914 soll sichergestellt werden, dass die Versicherungssumme den tatsächlichen Wert des versicherten Objekts angemessen widerspiegelt. Diese Berechnung hilft dabei, die Inflation und den Wertverlust im Laufe der Zeit zu berücksichtigen und sicherzustellen, dass die Versicherungssumme ausreichend ist, um im Schadensfall angemessen entschädigen zu können. **
Ähnliche Suchbegriffe für Versicherungssumme
-
Welche Versicherungssumme bei Unfallversicherung sinnvoll?
Die passende Versicherungssumme bei einer Unfallversicherung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil des Versicherten, dem eigenen Sicherheitsbedürfnis und den finanziellen Verpflichtungen im Falle eines Unfalls. Es ist ratsam, eine ausreichend hohe Versicherungssumme zu wählen, die im Ernstfall alle Kosten abdecken kann, wie beispielsweise medizinische Behandlungen, Rehabilitation oder eventuelle dauerhafte Einschränkungen. Eine Faustregel besagt, dass die Versicherungssumme mindestens das zwei- bis dreifache des jährlichen Bruttoeinkommens betragen sollte, um im Ernstfall finanziell abgesichert zu sein. Es empfiehlt sich zudem, regelmäßig die Versicherungssumme zu überprüfen und gegebenenfalls anzupassen, um den aktuellen Lebensumständen gerecht zu werden. **
-
Was versteht man unter Versicherungssumme?
Unter Versicherungssumme versteht man den maximalen Betrag, den eine Versicherungsgesellschaft im Schadensfall an den Versicherten auszahlt. Diese Summe ist vertraglich festgelegt und kann je nach Art der Versicherung unterschiedlich hoch sein. Sie dient dazu, den finanziellen Schaden des Versicherten im Ernstfall abzudecken und ihm Sicherheit zu bieten. Es ist wichtig, die Versicherungssumme entsprechend der individuellen Risiken und Bedürfnisse festzulegen, um im Schadensfall ausreichend abgesichert zu sein. Eine regelmäßige Überprüfung und Anpassung der Versicherungssumme ist empfehlenswert, um sicherzustellen, dass sie noch angemessen ist. **
-
Wie berechnet man Versicherungssumme Hausrat?
Die Versicherungssumme für Hausrat wird in der Regel auf Basis des Neuwerts aller im Haushalt befindlichen Gegenstände berechnet. Dazu zählen Möbel, Elektrogeräte, Kleidung, Schmuck und andere Wertgegenstände. Es ist wichtig, eine genaue Bestandsaufnahme aller Besitztümer zu machen und deren aktuellen Wert zu ermitteln. Auch individuelle Faktoren wie die Wohnungsgröße, die Ausstattung und die Lage können Einfluss auf die Versicherungssumme haben. Es empfiehlt sich, regelmäßig zu überprüfen, ob die Versicherungssumme noch angemessen ist und gegebenenfalls anzupassen. **
-
Wie wird die Versicherungssumme für Haftpflicht- und Sachversicherungen festgelegt? Welche Faktoren beeinflussen die Höhe der Versicherungssumme?
Die Versicherungssumme für Haftpflicht- und Sachversicherungen wird auf Basis des individuellen Risikos und der Bedürfnisse des Versicherungsnehmers festgelegt. Faktoren wie Art und Umfang des versicherten Risikos, Versicherungsdauer, Selbstbeteiligung und Versicherungshistorie beeinflussen die Höhe der Versicherungssumme. Eine genaue Analyse dieser Faktoren ist entscheidend für die Festlegung einer angemessenen Versicherungssumme. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.